
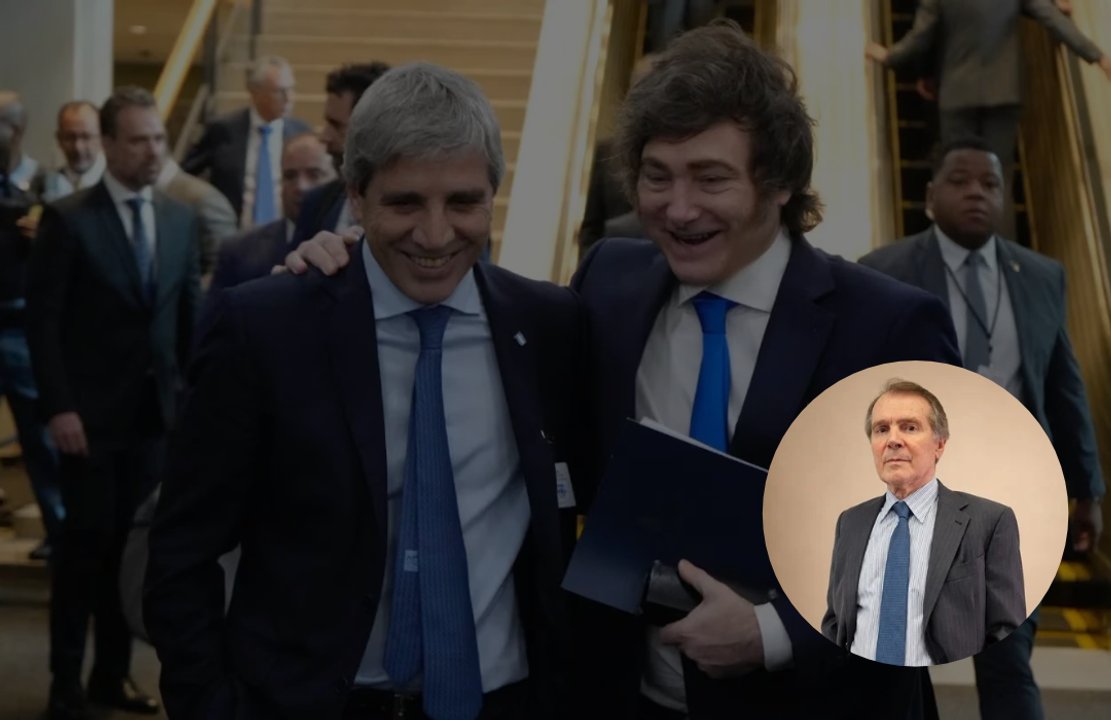
Buenos Aires, 18 octubre (NA) — La economía argentina logró alejar algunos de los riesgos más extremos que enfrentaba al inicio de la gestión de Javier Milei, pero todavía no completó el proceso de estabilización, consideró el director coordinador de Fundación Capital y ex gerente general y director del Banco Central (BCRA), Carlos Pérez.
En una entrevista con la Agencia Noticias Argentinas, Pérez, quien también fue vicepresidente del Banco Provincia, sostuvo que cuando Milei asumió, la economía argentina “estaba en terapia intensiva”.
Las distintas variables planteaban el riesgo de avanzar hacia una reestructuración de deuda, una hiperinflación o eventuales restricciones sobre los depósitos.
En ese escenario, destacó como principales logros el ordenamiento fiscal, la prudencia monetaria y el proceso de desinflación.
Sin embargo, advirtió que la estabilización todavía está incompleta: “El paciente pudo salir de terapia intensiva pero sigue estando en el hospital. Todavía no le dieron el alta”.
Dos de los grandes desafíos de cara al año electoral son fortalecer las reservas y conseguir que la actividad económica en su conjunto vuelva a tomar impulso.
Las reservas siguen siendo uno de los puntos más sensibles del programa. Según explicó, la Argentina perdió alrededor de US$9.000 millones de reservas netas durante 2025, pero logró recuperar esa caída durante los primeros siete meses de 2026, período en el que el Banco Central compró casi US$14.000 millones.
El ritmo, sin embargo, se redujo de manera marcada durante agosto y gran parte de septiembre. “Aflojaron demasiado”, cuestionó.
Para el analista, la disponibilidad de dólares tiene además una relación directa con el costo financiero de la Argentina.
Entre abril y julio, cuando el BCRA compraba alrededor de US$100 millones diarios, el riesgo país pasó de la zona de 600 a 400 puntos, mientras que volvió hacia los 600 cuando las compras perdieron intensidad.
“Hay una correlación bien marcada entre las compras, las reservas que tiene el Banco Central y el riesgo país”, afirmó.
La mejora de algunas variables financieras convive, sin embargo, con una economía real que todavía muestra disparidades.
Pérez describió la actividad como “muy heterogénea”, con “sectores estrella”, como agro, energía y minería, y “sectores estrellados”, como construcción, industria y comercio.
Esa divergencia tiene además consecuencias sobre el mercado laboral: “Los sectores a los que les va bien no son empleo-intensivos, son capital-intensivos. Los sectores a los que les está yendo mal son empleo-intensivos, y entonces esto genera un problema social”.
Ese cuadro de bajo crecimiento y reservas aún insuficientes condiciona el panorama de cara a 2027, un año electoral para el que Fundación Capital trabaja con dos escenarios de probabilidades similares.
En el más favorable, proyecta una expansión económica de hasta 2%, con inflación y variación del tipo de cambio inferiores al 20%.
La estimación queda lejos del 4% contemplado en el Presupuesto: “Salvo que el Gobierno saque algún conejo de la galera, hoy por hoy tanto la inversión como el consumo no tienen drivers que motoricen un crecimiento del orden del 4% real”, sostuvo.
El escenario alternativo es considerablemente más adverso y supone que 2027 termine replicando parte de lo ocurrido en 2025, también atravesado por un proceso electoral.
En ese caso, la economía podría no crecer, la inflación mantenerse alrededor del 30% anual y el tipo de cambio registrar una suba superior al 40%.
“Vemos un segundo escenario que tiene una probabilidad similar al primero”, advirtió.
Y remarcó que todavía resulta difícil encontrar motores suficientemente fuertes en el consumo y la inversión: “Hoy por hoy es difícil estimar un crecimiento de intensidad importante”, mientras que la expansión, anticipó, “va a seguir siendo modesta”.
La incertidumbre política aparece como otro de los factores que pueden definir hacia cuál de esos escenarios se encamina la economía.
Pérez vincula directamente ese riesgo con la debilidad de la actividad: “La secuencia es actividad económica floja, heterogénea, modesta, y eso determina, de algún modo, un aumento del riesgo político”. “Hoy claramente hay un riesgo electoral”, advirtió.
Según su análisis, esa incertidumbre ya comienza a reflejarse en el precio de los bonos.
Al comparar el AO27 y el AO28, sostuvo que el primero refleja un riesgo prácticamente nulo hasta las elecciones, mientras que la combinación entre ambos permite inferir un riesgo país cercano a 1.200 puntos básicos para los doce meses posteriores a los comicios de 2027.
“Ese contraste de riesgo país medido a través de bonos es la señal evidente de que el riesgo electoral es alto”, afirmó.
A ese escenario se suma una variable capaz de alterar sustancialmente el resultado: la eventual aparición de un prestamista de última instancia.
Pérez puso especialmente el foco en los Estados Unidos y en la posibilidad de que ese respaldo permita contener el riesgo cambiario aun cuando otras variables económicas continúen mostrando debilidad.
Pero el economista también ubicó una tarea inmediata que el propio Gobierno podría hacer para llegar a 2027 con menos vulnerabilidad: “Comprar muchos dólares”.
Según explicó, alcanzar el cierre del año con una acumulación importante de reservas y con el tipo de cambio oficial menos alejado del techo de la banda permitiría reducir las posibilidades de una nueva tensión cambiaria.
Con un escenario cambiario más estable, consideró que habría margen para avanzar hacia una política monetaria menos restrictiva que apuntale el crédito al sector privado.
Como otra herramienta, propuso además crear un “RICO”, un régimen de incentivo para la construcción inspirado en el RIGI.
“Avanzaría también en un régimen de incentivo para la construcción”, planteó, al destacar el efecto multiplicador que tiene el sector sobre el resto de la economía.
Agencia NA


